


Normativa de factura electrónica y Ley contra el Fraude Fiscal: claves para evitar sanciones.
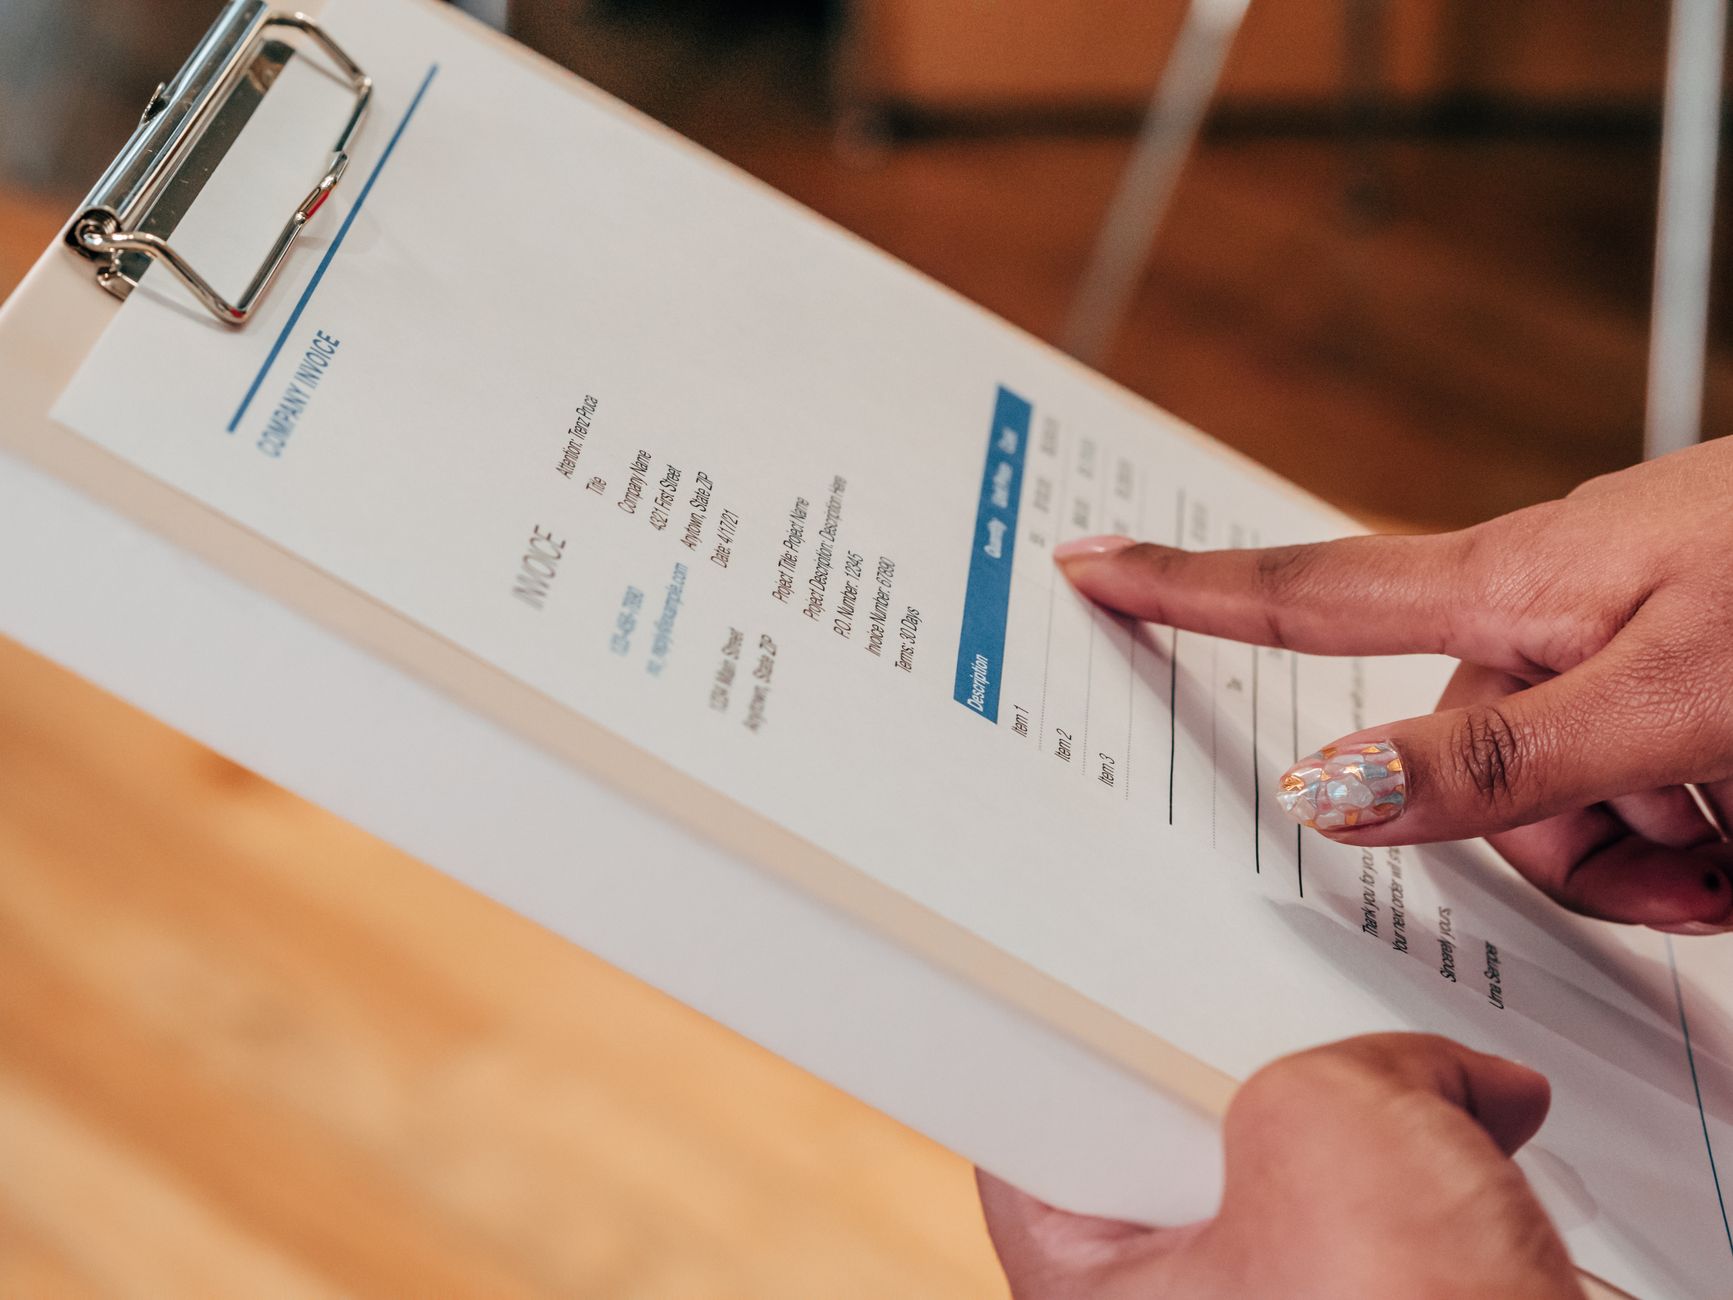
La transformación digital obliga a empresas y profesionales a adaptar sus procesos de facturación. Conocer la normativa de factura electrónica es el primer paso para cumplir con los requisitos técnicos y formales: desde el formato del documento hasta la firma electrónica y el archivo seguro de los ficheros.
Además, la ley contra el fraude fiscal introduce medidas que inciden directamente sobre los registros contables y la obligación de información, por lo que la facturación electrónica ya no es sólo una mejora operativa sino un elemento clave de cumplimiento fiscal.
Qué exige la normativa de factura electrónica
La normativa establece varios requisitos básicos: autenticidad del origen, integridad del contenido y legibilidad del documento durante todo el periodo legal de conservación. En España, el formato Facturae se ha consolidado como estándar en las relaciones con la Administración pública, y muchas empresas lo usan como referencia para la interoperabilidad.
Desde un punto de vista técnico conviene atender a estos puntos concretos:
- Formato y estructura: usar un formato estructurado (XML, Facturae u otros compatibles) facilita la validación y el intercambio.
- Firma electrónica: la firma garantiza la autenticidad; en muchos escenarios basta con un sello electrónico del emisor o un certificado reconocido.
- Conservación segura: mantener copias completas, con metadatos que permitan localizar la factura en auditorías.
- Accesibilidad: asegurar que la factura pueda leerse sin pérdida de información a lo largo de los años exigidos por Hacienda.
Cómo afecta la ley contra el fraude fiscal a las facturas
La ley contra el fraude refuerza las obligaciones de registro y obliga a muchas empresas a mejorar sus controles internos. Algunas medidas están orientadas a reducir la economía sumergida, detectar operaciones en negro y mejorar la trazabilidad de las transacciones.
Un buen ejemplo práctico es el Suministro Inmediato de Información (SII) del IVA: los sujetos obligados deben remitir determinadas facturas en plazos muy cortos para que la Agencia Tributaria pueda comprobar la coherencia entre ventas y compras. Esto exige procesos internos eficaces y facturación electrónica que permita exportar registros de forma fiable.
Riesgos y sanciones más habituales
Las sanciones por incumplimiento van desde multas administrativas hasta la desestimación de gastos en inspecciones fiscales. Los riesgos más frecuentes son:
- No emitir factura o emitirla con datos incompletos: puede acarrear sanciones y la obligación de regularizar.
- No conservar las facturas según la normativa: problemas en las comprobaciones tributarias.
- Manipulación o alteración de facturas electrónicas: pérdida de la presunción de veracidad y sanciones más graves.
- Errores en el SII o en las declaraciones de IVA vinculadas a facturas: multas y recargos por liquidaciones del impuesto.
Medidas prácticas para evitar sanciones
Adaptar la operativa diaria reduce significativamente el riesgo de incumplimiento. Recomendaciones concretas:
- Actualizar el software de facturación: usar soluciones que emitan facturas en formatos aceptados y que incorporen firma electrónica y copias de seguridad automáticas.
- Documentar procesos: procedimientos claros para emisión, recepción, aprobación y archivo de facturas.
- Formación del personal: personal administrativo y comercial debe conocer plazos, formatos y quién valida cada documento.
- Conciliaciones periódicas: cotejar facturas emitidas y recibidas con la contabilidad y las declaraciones de IVA.
- Controles internos y revisiones: auditorías internas trimestrales para detectar errores antes de una inspección.
Ejemplo práctico: una pyme de servicios
Imaginemos una consultora con 15 empleados que presta servicios y factura mensualmente. Si su software no firma las facturas ni las archiva correctamente, puede enfrentarse a sanciones si una inspección pone en duda la integridad de los documentos. Implementar una herramienta que genere Facturae o PDF firmado, mantener un repositorio con copias y realizar conciliaciones mensuales evitará la mayoría de problemas.
Cómo organizar el archivo electrónico
El archivo no debe limitarse a guardar PDFs: conviene un sistema que conserve las facturas con metadatos (fecha, NIF del cliente, base imponible, número de factura) y que permita búsquedas rápidas. Las exigencias de conservación suelen ser de varios años, por lo que es recomendable definir políticas de backup y redundancia.
- Etiquetado por trimestre o ejercicio fiscal para facilitar búsquedas.
- Separación entre facturas emitidas y recibidas con permisos diferenciados.
- Logs de acceso para demostrar la integridad ante una auditoría.
Recursos y comprobaciones antes de una auditoría
Antes de una comprobación fiscal conviene realizar una revisión interna: comprobar que los libros contables coinciden con las facturas, verificar que no hay rodeos en las numeraciones, y confirmar que todas las retenciones y cuotas de IVA estén correctamente reflejadas.
Si existe incertidumbre técnica sobre formatos o firma, consultar con el proveedor de software o con asesoría fiscal evitará errores costosos. También es recomendable conservar un registro de modificaciones o anotaciones justificativas cuando una factura deba ser rectificada.
Checklist rápido para pymes
- Tener una solución de facturación que genere formatos válidos y permita firma electrónica.
- Archivar facturas con metadatos y copias de seguridad autónomas.
- Realizar conciliaciones contables mensuales.
- Formar al equipo en plazos y obligaciones del SII y otras comunicaciones fiscales.
- Documentar los controles internos y registrar incidencias y correcciones.
Tomar estas medidas no sólo reduce el riesgo de sanciones por incumplimientos formales, sino que mejora la gestión interna y la capacidad de respuesta ante cualquier requerimiento de la administración tributaria.
Foto de Kindel Media en Pexels